この記事を書いている人
✅ 投資歴:18年
✅ 投資スタイル:
〖コア〗インデックス(全世界&全米ETF)
〖サテライト〗高配当(日本個別&米国ETF)
〖おまけ〗グロース(日本個別)
✅ 家族:妻 年子2人
✅ 趣味:ランニング(フルマラソン35回完走)
✅ 座右の銘:良心に恥じぬことが確かな報酬
🙋♂️筆者からのお願い
✅ 今回は個別銘柄を紹介する記事になります
✅ 売買を推奨している意図は全くありません
✅ 最終的な投資判断は自己責任でお願いいたします
- 〖徹底解剖〗ゴールドウイン(8111)は高配当株として買いか?DOE6%以上・70円配当・「Goldwin500」の将来性を分析
- 1. ゴールドウイン(8111)の基本スペックと「ブランドを育てる力」
- 2. 営業利益率18.8%・ROE20.1%!アパレル企業とは思えない高収益体質
- 3. 高配当株投資家が注目すべき「DOE6%以上」と年間70円配当
- 4. 自己資本比率76.9%・現預金584億円!配当を支える強固な財務
- 5. 株価2,284.5円・利回り3.06%は割安か?株主優待まで徹底確認
- 6. 「THE NORTH FACE」の次をつくるGoldwin500と中期成長戦略
- 7. 長期投資家が冷静に確認すべき「3つのリスク」
- 8. ゴールドウインを長期保有するなら確認したい買い方と5つの指標
- 9. 結論:ゴールドウインは「高配当株」より「高ROEの配当成長株」
〖徹底解剖〗ゴールドウイン(8111)は高配当株として買いか?DOE6%以上・70円配当・「Goldwin500」の将来性を分析
「THE NORTH FACEのダウンは知っている」
「でも、その会社の株を買う発想はなかった」
そんな方は意外と多いのではないでしょうか。
街を歩けば、THE NORTH FACEのロゴを見ない日はほとんどありません。
その日本事業を育ててきた会社が、東証プライム上場のゴールドウイン(8111)です。
しかも、ただの人気アパレル企業ではありません。
2026年3月期の数字を確認すると、
- 営業利益率18.8%
- ROE20.1%
- 自己資本比率76.9%
- 2027年3月期の年間配当70円
- DOE6%以上を目標とする株主還元方針
と、収益性・財務・配当の3拍子がそろっています。
一方、2026年7月14日終値2,284.5円に対する予想配当利回りは3.06%。
「利回り4%以上」という分かりやすい高配当株ではありません。
では、ゴールドウインは高配当株投資の対象外なのか。
私の結論は、
ゴールドウインは「今の高利回り」を買う銘柄ではなく、高ROEとDOEを土台にした「配当成長」を買う銘柄
です。
ただし、海外成長戦略「Goldwin500」には大きな期待がある一方、足元の利益成長はかなり穏やか。
PERだけを見て「安い」と判断するのも危険です。
今回は2026年3月期決算、2027年3月期会社予想、中期経営計画、株主還元方針、株主優待制度まで確認し、ゴールドウインを徹底的に解剖します。
1. ゴールドウイン(8111)の基本スペックと「ブランドを育てる力」
まずは、ゴールドウインがどのような会社なのか。
投資家の視点で、事業の骨格から確認していきましょう。
1-1. 会社概要:富山発、創業75年を超えるスポーツウエア企業
ゴールドウインの前身は、1950年に富山県小矢部市で創業した「津澤メリヤス製造所」です。
翌1951年に法人化し、1963年に現在の「株式会社ゴールドウイン」へ社名を変更しました。
会社の基本情報はこちら。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社ゴールドウイン(Goldwin Inc.) |
| 証券コード | 8111 |
| 上場市場 | 東京証券取引所プライム市場 |
| 設立 | 1951年12月22日 |
| 資本金 | 70億79百万円 |
| 連結売上高 | 1,375億16百万円(2026年3月期) |
| 連結従業員数 | 3,055名(2026年3月末) |
| 決算期 | 3月 |
| 主な事業 | スポーツ・アウトドア用品の製造および販売 |
現在の東京本社は東京都港区北青山。
一方、創業地である富山県小矢部市には本店と研究開発拠点を構えています。
東京でブランドを発信し、富山でモノづくりの技術を磨く。
この二つの拠点が、ゴールドウインらしさの源泉です。
公式サイトでは、自社を単なるスポーツ用品会社ではなく「ライフスタイルクリエイティブカンパニー」と表現しています。
服を売るだけではなく、
- モノづくり
- コトづくり
- 環境づくり
を通じて、スポーツや自然を楽しむ体験そのものを提供する会社ということですね。
1-2. THE NORTH FACEを1978年から日本で育ててきた「ブランド運営力」
ゴールドウインの名前を知らなくても、同社が展開するブランドを見れば、一気に身近になります。
代表的なブランドは次の通りです。
- Goldwin
- THE NORTH FACE
- HELLY HANSEN
- canterbury
- Speedo
- NEUTRALWORKS.
中でも圧倒的な知名度を持つのがTHE NORTH FACE。
ゴールドウインは1978年に日本で同ブランドの輸入販売を開始しました。
当時は一部の登山家が知る専門ブランドでしたが、直営店の出店、商品開発、アフターサービス、スポーツ支援を積み重ね、アウトドアと日常着の両方で愛されるブランドに育てました。
ここが、ゴールドウインの最大の強みです。
強いブランドを仕入れて売るだけではありません。
日本の気候、体格、生活文化に合わせて商品と売り場を編集し、専門店から都市型店舗、ECまで顧客接点を広げる。
ブランド価値を壊さず、長い時間をかけて市場を大きくする力があります。
約半世紀にわたりTHE NORTH FACEを日本で育ててきた実績。
この「ブランド運営力」は、貸借対照表には載らない大きな資産でしょう。
1-3. 売上の約6割を占める「ライフスタイル領域」
2026年3月期の売上高を事業領域別に見ると、次のようになります。
| 事業領域 | 売上高 | 構成比 |
|---|---|---|
| パフォーマンス | 406億52百万円 | 29.6% |
| ライフスタイル | 822億79百万円 | 59.8% |
| ファッション | 130億66百万円 | 9.5% |
| その他 | 15億18百万円 | 1.1% |
売上高の約6割はライフスタイル領域です。
つまり、ゴールドウインの商品を買うのは、登山家やアスリートだけではありません。
通勤、旅行、子育て、街歩き。
機能性の高いアウトドアウエアが、日常生活へ完全に入り込んでいます。
これにより、専門的なスポーツ市場だけに依存しない大きな顧客基盤を獲得しました。
一方で、ライフスタイルやファッションの比率が高いということは、景気や流行、消費者の価格感度にも影響されるということ。
「アウトドア用品だから景気に強い」と単純に考えてはいけません。
機能性というCOREを守りながら、日常着というMOREへ広げられるか。
このバランスこそ、ゴールドウインの強さであり、同時に投資家が確認すべきポイントです。
2. 営業利益率18.8%・ROE20.1%!アパレル企業とは思えない高収益体質
ゴールドウインを分析して驚くのは、ブランド知名度以上に「利益率の高さ」です。
一般的にアパレル企業は、
- 売れ残りによる値引き
- 季節商品の在庫処分
- 店舗の固定費
- 流行変化による商品寿命の短さ
に悩まされやすい業種です。
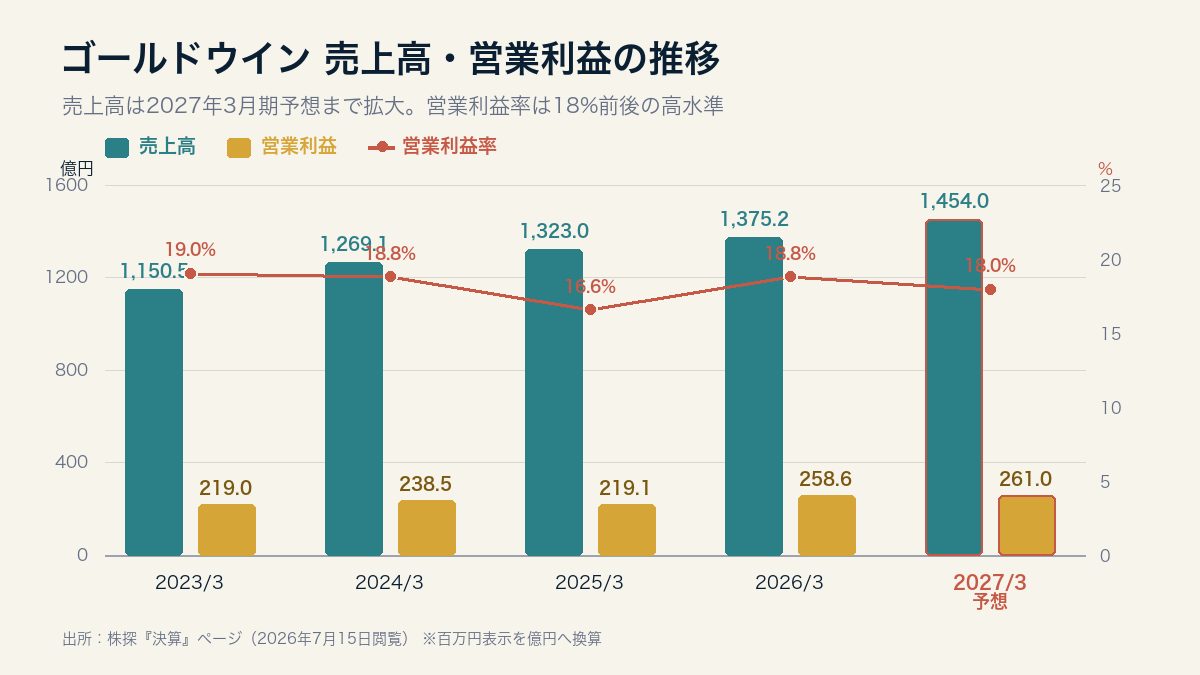
ところが、ゴールドウインの2026年3月期営業利益率は18.8%。
かなり強い。
2-1. 2026年3月期は売上高・営業利益・経常利益が過去最高
直近2期の実績と2027年3月期会社予想を並べます。
| 決算期 | 売上高 | 営業利益 | 経常利益 | 親会社株主帰属純利益 |
|---|---|---|---|---|
| 2025年3月期 | 1,323億05百万円 | 219億05百万円 | 308億06百万円 | 244億44百万円 |
| 2026年3月期 | 1,375億16百万円 | 258億59百万円 | 339億04百万円 | 240億94百万円 |
| 2027年3月期予想 | 1,454億00百万円 | 261億00百万円 | 341億00百万円 | 256億00百万円 |
2026年3月期は、
- 売上高:前期比3.9%増
- 営業利益:同18.0%増
- 経常利益:同10.1%増
- 純利益:同1.4%減
となりました。
売上高は5期連続で過去最高。
営業利益と経常利益も過去最高です。
一方、純利益は減益。
これは本業が悪化したためではなく、投資有価証券売却損10億75百万円の計上や、法人税等の増加が影響しています。
本業の稼ぐ力を見るなら、純利益だけでなく営業利益も確認すべき決算でした。
2-2. 値引きを抑えて売上総利益率53.0%を確保
2026年3月期の収益性はこちら。
| 指標 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上総利益率 | 52.1% | 53.0% |
| 営業利益率 | 16.6% | 18.8% |
| ROE | 23.2% | 20.1% |
| 総資産経常利益率 | 21.1% | 21.2% |
第3四半期以降は、中国大陸からのインバウンド需要減少と暖冬が逆風になりました。
それでも会社は、売上を作るための安易な値引きを抑制。
翌期の在庫健全性とブランド価値を優先しました。
その結果、売上総利益率は前期から0.9ポイント改善して53.0%。
値下げして数量を追うのではなく、価値を保って利益を残す。
プレミアムブランドとして、正しい判断だと感じます。
ただし、営業利益18.0%増をそのまま実力成長と受け止めるのは早計です。
2025年3月期には、J-ESOP関連費用30億円と本社移転費用5億円、合計35億円の一過性費用がありました。
会社資料では、この一過性費用を除いた2025年3月期営業利益は254億05百万円。
これと2026年3月期の258億59百万円を比べると、実質的な営業増益率は約1.8%です。
見た目は18%増。
実質は約2%増。
ここは、決算の表面だけを見ていると見落としやすいポイントです。
2-3. 2027年3月期は「増収・営業利益ほぼ横ばい」の慎重計画
2027年3月期の会社予想は、
- 売上高:1,454億円(前期比5.7%増)
- 営業利益:261億円(同0.9%増)
- 経常利益:341億円(同0.6%増)
- 純利益:256億円(同6.3%増)
です。
売上は伸びる一方、営業利益はほぼ横ばい。
海外店舗やブランド育成への先行投資が続くことに加え、値上げに対する消費者の反応、インバウンド需要、秋冬商品の販売環境を慎重に見ているためです。
2027年3月期は「利益が一気に伸びる年」というより、
次の成長に向けて、ブランド価値を守りながら土台を固める年
と考えるのが自然でしょう。
営業利益率は会社予想を単純計算すると約18.0%。
依然として高水準ですが、2026年3月期の18.8%からは少し低下します。
高収益企業であることは間違いない。
しかし、足元の利益成長は加速していない。
この両方を見る必要がありますね。
3. 高配当株投資家が注目すべき「DOE6%以上」と年間70円配当
さて、ここからが高配当株投資家にとっての本題です。
ゴールドウインは、2029年3月期を最終年度とする中期経営計画で、
- DOE6%以上
- 総還元性向40%
を株主還元の目標に掲げています。
DOE6%以上。
日本企業の中でも、かなり高い目標です。
3-1. 配当性向だけに依存しないDOE基準の強み
DOEとは「株主資本配当率」のこと。
年間配当総額を、会社が積み上げてきた株主資本で割って計算します。
DOE = 年間配当総額 ÷ 期中平均株主資本
配当性向は「その年の利益」を基準にするため、一時的な特別損失などで利益が落ちると、配当も不安定になりやすい指標です。
一方、DOEは過去から積み上げた株主資本を基準にします。
そのため、単年度の利益変動だけで配当額が大きくぶれにくく、長期投資家には分かりやすい還元方針です。
しかも、ゴールドウインの目標はDOE6%以上。
例えばDOE3%を掲げる企業と比べれば、株主資本をより積極的に株主へ還元する意思が見えます。
ただし、DOE採用イコール減配なし、ではありません。
業績悪化が長引いて株主資本が減少すれば、DOEを維持しても配当総額は下がり得ます。
また、DOE6%以上は中期経営計画上の「目標」であり、永久保証でもありません。
方針の強さと、会社の稼ぐ力。
必ずセットで確認しましょう。
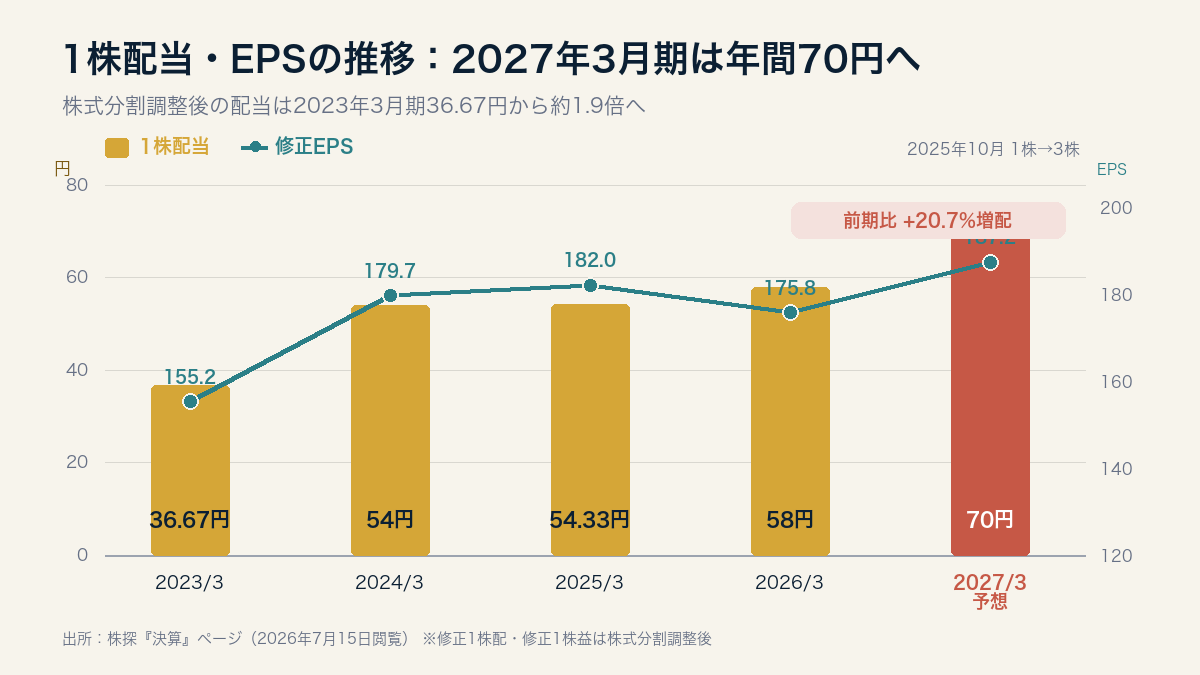
3-2. 1株3株の株式分割を正しく反映した配当推移
ゴールドウインは、2025年10月1日を効力発生日として、普通株式1株を3株へ分割しました。
このため、2026年3月期の配当は少し分かりにくくなっています。
株式分割後の株数に合わせた調整後配当の推移はこちら。
| 決算期 | 1株配当 | 前期比 |
|---|---|---|
| 2022年3月期 | 28.33円 | ― |
| 2023年3月期 | 36.67円 | +8.34円 |
| 2024年3月期 | 54.00円 | +17.33円 |
| 2025年3月期 | 54.33円 | +0.33円 |
| 2026年3月期 | 58.00円 | +3.67円 |
| 2027年3月期予想 | 70.00円 | +12.00円 |
2026年3月期の実際の支払額は、
- 中間配当:87円(株式分割前)
- 期末配当:29円(株式分割後)
です。
中間配当87円には、創業75周年記念配当10円が含まれています。
期末配当29円を分割前の基準へ戻すと87円。
したがって、会社が示す分割前換算の年間配当は174円、分割後基準では58円です。
ここで注意したいのは、
「87円+29円=116円」と単純に足してはいけない
という点。
中間と期末で株式数の基準が違うためです。
2027年3月期は、株式分割後の基準で中間35円・期末35円、年間70円を予想しています。
調整後の前期58円から12円増、増配率は約20.7%。
記念配当を含む前期実績を上回る会社予想であり、株主還元を明確に引き上げています。
3-3. 予想DOE6.9%・総還元性向48.6%
2027年3月期の会社予想はこちら。
| 株主還元指標 | 2027年3月期予想 |
|---|---|
| 中間配当 | 35円 |
| 期末配当 | 35円 |
| 年間配当 | 70円 |
| 配当性向 | 37.5% |
| DOE | 6.9% |
| 総還元性向 | 48.6% |
配当性向37.5%は、無理をして利益の大部分を配当に回す水準ではありません。
その一方、DOEは6.9%と目標の6%以上を上回る予想です。
さらに、自己株式取得を含む総還元性向は48.6%。
2026年3月期には、配当金の支払い96億65百万円に加え、自己株式の取得へ37億17百万円を支出しました。
配当だけでなく、自社株買いも組み合わせて1株当たり価値を高める姿勢が見えます。
現在の利回りは3%台前半。
しかし、
- 高いROEで株主資本を増やす
- DOE6%以上を基準に配当する
- 必要に応じて自己株式を取得する
という循環が続けば、将来の配当成長が期待できます。
この仕組みこそ、ゴールドウインを高配当株投資家が注目する理由です。
4. 自己資本比率76.9%・現預金584億円!配当を支える強固な財務
配当方針が魅力的でも、財務が弱ければ安心できません。
高配当株で最も避けたいのは、業績悪化と財務悪化が重なり、減配へ追い込まれることです。
その点、ゴールドウインの財務はかなり強固です。
4-1. 現預金584億97百万円に対して借入金は10億69百万円
2026年3月末の主要な財務数値を確認します。
| 項目 | 2026年3月末 |
|---|---|
| 総資産 | 1,682億27百万円 |
| 純資産 | 1,304億99百万円 |
| 自己資本 | 1,294億07百万円 |
| 自己資本比率 | 76.9% |
| 現金及び預金 | 584億97百万円 |
| 1年内返済予定の長期借入金 | 6百万円 |
| 長期借入金 | 10億63百万円 |
借入金は合計10億69百万円。
現預金584億97百万円の約55分の1にすぎません。
リース債務は別にありますが、銀行借入への依存度は極めて低い状態です。
自己資本比率も、
- 2024年3月期:70.9%
- 2025年3月期:73.2%
- 2026年3月期:76.9%
と上昇しています。
借金を積み上げてROEを高く見せている会社ではありません。
厚い自己資本を持ちながらROE20.1%。
財務安全性と資本効率を両立している点が、ゴールドウインの本当の強さです。
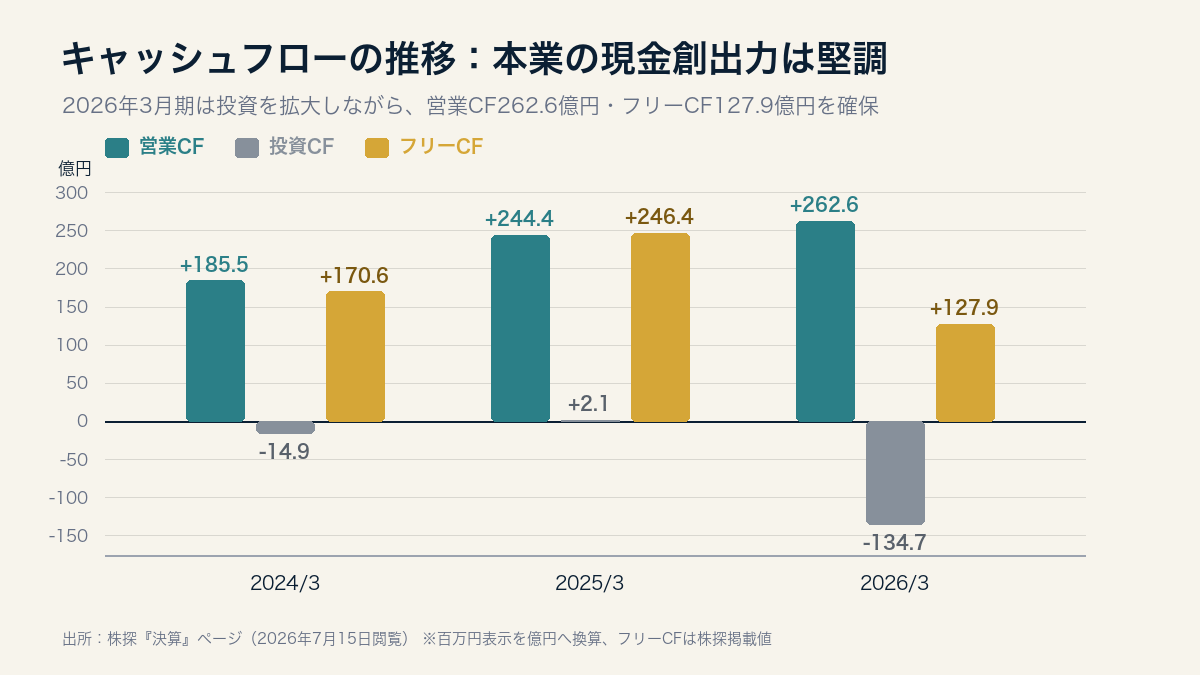
4-2. 営業キャッシュフロー262億円、簡易FCFは127億円
2026年3月期のキャッシュフローはこちら。
| 項目 | 2026年3月期 |
|---|---|
| 営業活動によるCF | 262億57百万円 |
| 投資活動によるCF | ▲134億68百万円 |
| 財務活動によるCF | ▲136億75百万円 |
| 現金及び現金同等物 | 509億56百万円 |
営業CFと投資CFを単純に合算した簡易フリーキャッシュフローは、
262億57百万円 − 134億68百万円 = 127億89百万円
のプラスです。
投資CFの主な支出は、
- 定期預金の純増加:70億円
- 固定資産の取得:60億46百万円
でした。
定期預金への振り替えは、事業で現金が消えたわけではありません。
固定資産取得や海外展開を進めながらも、営業活動で十分なキャッシュを生み出しています。
財務CFのマイナス136億75百万円も、主な要因は配当と自己株式取得。
本業で稼いだキャッシュを投資と株主還元へ振り分ける、健全な資金循環です。
4-3. アパレル企業で重要な「在庫」も売上以上には増えていない
アパレル企業の財務分析では、現預金以上に在庫を見る必要があります。
売れ残った商品は、将来の値引きや廃棄につながり、利益率を一気に悪化させるからです。
2026年3月末の棚卸資産を合計すると、
- 商品及び製品:186億29百万円
- 仕掛品:2億33百万円
- 原材料及び貯蔵品:8億78百万円
- 合計:197億40百万円
です。
前期末の合計192億18百万円から約2.7%増えました。
売上高の伸び3.9%を下回っています。
少なくとも期末時点では、在庫だけが売上以上のペースで膨らんでいる状態ではありません。
しかも会社は、第4四半期に値引きで売上を作ることを避け、翌期の在庫健全性を優先しました。
売上総利益率53.0%を保ちながら、在庫の伸びも抑えた。
これは高く評価できるポイントです。
5. 株価2,284.5円・利回り3.06%は割安か?株主優待まで徹底確認
業績、配当、財務が良いことは分かりました。
しかし、良い会社と良い投資対象は同じではありません。
どれだけ優良企業でも、株価が高すぎれば将来のリターンは小さくなります。
ここでは、2026年7月14日終値を基準に株価水準を確認します。
5-1. 予想PER12.20倍・PBR2.41倍・予想配当利回り3.06%
現在の株価指標はこちら。
| 指標 | 2026年7月14日時点 |
|---|---|
| 株価 | 2,284.5円 |
| 時価総額 | 3,251億86百万円 |
| 予想PER | 12.20倍 |
| 実績PBR | 2.41倍 |
| 実績ROE | 20.1% |
| 予想1株配当 | 70円 |
| 予想配当利回り | 3.06% |
| 100株の購入金額 | 22万8,450円 |
| 年初来高値 | 2,688円 |
| 年初来安値 | 2,040円 |
予想PER12.20倍だけを見ると、人気ブランド企業としては割高感が小さく見えます。
一方、PBRは2.41倍。
資産価値に対して安く放置されている、典型的な低PBR株ではありません。
市場は、ゴールドウインの高ROE、ブランド力、将来の海外成長を株価へ織り込んでいます。
ROE20%を維持できるならPBR2倍超にも合理性があります。
しかし、成長が鈍ってROEが低下すれば、利益減少と評価倍率低下が同時に起こる可能性があります。
「PER12倍だから自動的に割安」と決めつけず、利益の質と成長率まで見る必要がありますね。
5-2. 年間配当70円から逆算する利回り別の株価
2027年3月期の年間配当70円が維持される前提で、希望する配当利回りから株価を逆算します。
| 希望する配当利回り | 株価の目安 | 100株の投資額 |
|---|---|---|
| 3.0% | 約2,333円 | 約23万3,300円 |
| 3.5% | 2,000円 | 20万円 |
| 4.0% | 1,750円 | 17万5,000円 |
現在の株価2,284.5円は、利回り3.0%ラインを少し下回る水準です。
高配当株の購入基準を3%に置く投資家なら、すでに候補に入ります。
一方、3.5%以上を求めるなら2,000円。
4.0%を求めるなら1,750円まで待つ必要があります。
もちろん、株価がそこまで下がる保証はありません。
逆に、株価が下がったときには、業績悪化や減配リスクという「下がる理由」が生じている可能性があります。
重要なのは、あらかじめ自分の基準を決めておくこと。
株価だけでなく、70円配当の前提が維持されているかを同時に確認しましょう。
5-3. 年2回の株主優待はブランド愛用者にうれしい
ゴールドウインは、100株以上を保有する株主を対象に年2回の株主優待を実施しています。
- 9月30日基準:Goldwin Online Storeの割引クーポン
- 3月31日基準:当社製品または寄付から1つを選択
2026年9月30日基準日以降の中間優待はこちら。
| 保有株式数 | 1年未満 | 1年以上3年未満 | 3年以上 | 割引対象上限額 |
|---|---|---|---|---|
| 100株以上300株未満 | 15% | 15% | 15% | 3万円 |
| 300株以上1,200株未満 | 20% | 20% | 25% | 8万円 |
| 1,200株以上 | 30% | 35% | 40% | 25万円 |
100株保有の場合、3万円までの買い物が15%割引。
上限まで利用すれば、割引額は最大4,500円です。
さらに3月末には、THE NORTH FACEやGoldwinの商品、または自然公園基金への寄付などから選べる期末優待があります。
普段から同社の商品を購入する人にとっては、使いやすい優待でしょう。
ただし、割引クーポンは買い物をして初めて価値が生まれます。
不要な商品を買えば、家計から見れば支出が増えるだけ。
優待利回りを無理に数値化せず、
もともと商品を買う人にとっての追加メリット
くらいに考えるのが健全です。
6. 「THE NORTH FACE」の次をつくるGoldwin500と中期成長戦略
ゴールドウインの現在を支えるのはTHE NORTH FACE。
では、次の10年を支える成長エンジンは何か。
会社が答えとして掲げるのが、自社ブランドGoldwinのグローバル化です。
6-1. THE NORTH FACEは「機能」と「日常」をつなぐ収益基盤
THE NORTH FACEの強さは、アウトドア専門ブランドとしての機能を守りながら、日常生活へ顧客層を広げられることです。
登山、トレイルランニング、キャンプなどの本格用途。
そこから、通勤、旅行、キッズ、フットウエア、都市型ファッションへ展開する。
ゴールドウインは、用途ごとに異なるコンセプトの直営店を設け、ブランドの世界観を体験できる売り場を作ってきました。
2026年3月期には、主力アパレルで価格改定に対する反応が厳しくなった一方、ハードグッズとフットウエアの新規ラインは計画を上回りました。
特にVECTIVシリーズを中心とするトレイルランニング領域が伸長。
アパレルだけに依存せず、シューズやギアへカテゴリーを広げることが、次の成長につながります。
THE NORTH FACEのブランド価値を守りつつ、一人の顧客が購入するカテゴリーを増やせるか。
これが国内事業の重要テーマです。
6-2. Goldwin500:自社ブランドを2033年3月期に売上高500億円へ
ゴールドウインは、自社ブランドGoldwinの世界売上高を2033年3月期までに500億円へ拡大する「Goldwin500」を進めています。
海外での主な動きは、
- 中国大陸での直営店拡大
- ロンドンへの出店
- ソウルへの出店
- 2026年4月24日のGoldwin New York開業
です。
2026年3月期には、日本国内で2店舗、中国大陸で5店舗の直営店を新規出店。
中国子会社は黒字転換を達成しました。
これは重要な一歩です。
海外展開は、店舗数を増やせば成功するわけではありません。
家賃、人件費、在庫、広告費が先に発生し、売上が計画に届かなければ赤字が膨らみます。
その点、中国事業で1店舗当たりの収益性を重視しながら黒字化できたことは、海外成長モデルが機能し始めた証拠です。
とはいえ、500億円は簡単な目標ではありません。
Goldwinが世界のプレミアムブランドとして認知されるまでには、長い時間と多額の投資が必要です。
THE NORTH FACEを日本で約半世紀育ててきた運営力を、自社ブランドで世界へ再現できるか。
まさに、ゴールドウインの企業価値を左右する挑戦でしょう。
6-3. 2029年3月期目標の達成には、ここから成長加速が必要
中期5ヵ年経営計画の2029年3月期目標はこちら。
| 指標 | 2026年3月期実績 | 2029年3月期目標 |
|---|---|---|
| 売上高 | 1,375億16百万円 | 1,885億円 |
| 営業利益 | 258億59百万円 | 360億円 |
| 営業利益率 | 18.8% | 19.1% |
| 経常利益 | 339億04百万円 | 460億円 |
| 自主管理売上比率 | ― | 60% |
| 海外売上高比率 | ― | 10% |
| DOE | ― | 6%以上 |
| 総還元性向 | ― | 40% |
2026年3月期実績から2029年3月期目標まで、単純計算で必要な年平均成長率は、
- 売上高:約11%
- 営業利益:約12%
- 経常利益:約11%
です。
一方、2027年3月期会社予想は、売上高5.7%増、営業利益0.9%増。
つまり、中期目標を達成するには、2028年3月期以降に成長速度を大きく上げる必要があります。
ここは期待だけでなく、数字で冷静に見たいところ。
中期目標が達成できれば、利益成長とDOEによって配当のさらなる増加が期待できます。
反対に、海外店舗の収益化が遅れれば、先行費用だけが膨らみ、営業利益率が低下する可能性があります。
「Goldwin500」は夢のある物語。
しかし、物語が利益とキャッシュへ変わっているかを、四半期ごとに確認する必要がありますね。
7. 長期投資家が冷静に確認すべき「3つのリスク」
魅力ばかりを並べるようでは、銘柄分析とはいえません。
ゴールドウインへ投資する前に、必ず確認したい3つのリスクを整理します。
7-1. リスク①:暖冬・インバウンド・値上げによる販売数量の変動
2026年3月期は、
- 2025年11月以降の中国大陸からのインバウンド需要減少
- 12月以降の暖冬
- 累次の価格改定に対する消費者の選別姿勢
が逆風になりました。
秋冬のアウターは単価が高く、収益への影響も大きい商品です。
暖冬で販売時期を逃すと、在庫を翌期へ持ち越すか、値引きして処分する必要が生じます。
また、高価格帯の商品は、物価高で家計に余裕がなくなると購入を先送りされやすい。
ゴールドウインは値引きを抑えてブランド価値を守りましたが、その分、短期的な売上数量は伸びにくくなります。
確認すべきは売上高だけではありません。
- 売上総利益率
- 商品及び製品在庫
- 値引き販売の有無
- 免税売上の動向
をセットで見る必要があります。
7-2. リスク②:Goldwin500の先行投資と中期目標未達
ロンドン、ソウル、ニューヨーク、中国大陸。
海外店舗の拡大は、Goldwinブランドを世界へ広げるために必要です。
一方で、新規出店には、
- 賃借料
- 人件費
- 内装費
- 広告宣伝費
- 現地在庫
が必要になります。
ブランド認知が広がる前は、費用が売上より先に発生します。
2027年3月期の営業利益予想が前期比0.9%増にとどまる中、2029年3月期の営業利益360億円を達成するには、後半2年間でかなりの加速が必要です。
海外売上が伸びていても、店舗単位で赤字なら企業価値は増えません。
見るべきは出店数ではなく、
海外事業の売上成長と、1店舗当たりの収益性
です。
中国子会社の黒字化が一時的なものではないか。
欧米旗艦店が認知向上だけでなく、将来の利益へつながっているか。
ここがGoldwin500の成否を分けます。
7-3. リスク③:持分法利益・為替・PBR2倍超の評価変動
2026年3月期の持分法による投資利益は77億70百万円でした。
経常利益339億04百万円の約23%に相当する大きな金額です。
主な持分法適用関連会社は、韓国でTHE NORTH FACEを展開するYOUNGONE OUTDOOR Corporation。
同社の営業利益は堅調でも、為替影響によりゴールドウインの持分法投資利益は前期比8.0%減少しました。
つまり、ゴールドウインの経常利益は国内販売だけで決まるわけではありません。
韓国事業の業績と為替も重要です。
さらに、現在のPBRは2.41倍。
高ROEと成長期待が続く前提の評価です。
もし、
- 国内のブランド成長が止まる
- 海外投資の回収が遅れる
- 持分法利益が減少する
- ROEが低下する
という事態になれば、利益の減少に加えてPBRの切り下がりが起こる可能性があります。
PER12倍という一つの指標だけでは、このリスクを捉えきれません。
安く見えるときほど、利益の中身を確認したいですね。
8. ゴールドウインを長期保有するなら確認したい買い方と5つの指標
ここまでの分析を、実際の投資判断へ落とし込みます。
ゴールドウインは魅力的な企業ですが、誰にでも向く銘柄ではありません。
8-1. 向いているのは「今の利回り」より「将来の増配」を重視する投資家
ゴールドウインが向いているのは、次のような投資家です。
- 利回り3%台でも、増配余地を重視する
- DOEという配当方針を評価する
- 高ROEのブランド企業を長期保有したい
- 株主優待の商品を実際に利用する
- 海外成長には時間がかかると理解できる
反対に、
- 今すぐ4%以上の配当利回りが必要
- 毎期ほぼ一定の業績を求める
- 暖冬や流行による株価変動に耐えにくい
- PBR1倍以下の資産割安株だけを買いたい
という投資家には、あまり向きません。
ゴールドウインは、電力や通信のような安定インフラ株ではありません。
ブランド企業ならではの高収益と成長性がある一方、消費者心理や気候の影響を受けます。
その性格を理解して保有することが大切です。
8-2. 私なら一括購入せず「利回り3.5%ライン」を意識する
2026年7月14日時点の利回りは3.06%。
財務と増配余地を考えれば、検討対象に入る水準です。
ただし、2027年3月期の営業利益予想はほぼ横ばい。
Goldwin500の成果が利益へ表れるまでには時間がかかります。
そのため私なら、現在の株価で一括購入するのではなく、
- 現在の3%台前半で少額
- 株価2,000円前後、利回り3.5%で追加検討
- 業績悪化で下落した場合は、70円配当の持続性を再確認
というように、時間と価格を分けて考えます。
株式投資に見逃し三振はありません。
良い企業だからこそ、焦って高値を追わない。
自分が納得できる利回りと企業価値の両方がそろうまで待つ姿勢も、大切な投資行動です。
8-3. 次回決算は2026年8月6日。確認したい5項目
会社のIRカレンダーでは、2027年3月期第1四半期決算を2026年8月6日に発表予定です。
確認したいのは次の5項目。
- 売上総利益率が53%前後を維持できているか
- THE NORTH FACEのアパレル販売数量が回復しているか
- Goldwin海外事業の売上と収益性が改善しているか
- 商品及び製品在庫が売上以上に増えていないか
- 年間70円配当とDOE6.9%予想が維持されているか
売上高だけを見て「増収だから大丈夫」と判断してはいけません。
値引きを増やせば、売上は作れてもブランド価値と利益率が傷みます。
ゴールドウインでは、
売上の量より、粗利率・在庫・海外店舗の質
を見る。
これが決算確認のポイントです。
9. 結論:ゴールドウインは「高配当株」より「高ROEの配当成長株」
以上のデータと事業内容を踏まえた、私の最終的な結論です。
ゴールドウイン(8111)は、利回り4%超の典型的な高配当株ではない。しかし、高ROE・強固な財務・DOE6%以上を土台に、将来の増配を期待できる質の高い配当成長株
です。
最後に、魅力を3点にまとめます。
- ブランドを利益へ変える力
THE NORTH FACEを日本で約半世紀育て、2026年3月期は売上高・営業利益・経常利益が過去最高。売上総利益率53.0%、営業利益率18.8%、ROE20.1%という高収益体質です。
- 配当を支える財務と還元方針
自己資本比率76.9%、現預金584億97百万円に対して借入金は10億69百万円。2027年3月期は年間70円、DOE6.9%、総還元性向48.6%を予想しています。
- Goldwin500という長期成長ストーリー
自社ブランドGoldwinを2033年3月期に売上高500億円へ育てる計画。中国子会社は黒字化し、ロンドン、ソウル、ニューヨークへ店舗網を広げています。
一方で、忘れてはいけない注意点もあります。
- 現在の配当利回りは3.06%で、絶対利回りは突出していない
- 2027年3月期の営業利益予想は前期比0.9%増にとどまる
- 中期目標の達成には2028年3月期以降の成長加速が必要
- 暖冬、インバウンド、値上げ、為替の影響を受ける
- PBR2.41倍で、低PBRの資産割安株ではない
したがって、現在の株価だけを見て「絶対に安い」とは言い切れません。
私の中での位置づけは、
今すぐ大きく買う銘柄ではなく、決算を確認しながら利回り3.5%前後を待ちたい監視銘柄
です。
ただし、2,000円前後まで株価が下がったときに、
- 70円配当が維持されている
- 売上総利益率が大きく崩れていない
- 在庫が膨張していない
- Goldwin海外事業の収益化が進んでいる
のであれば、長期投資家にとって魅力は一段と高まります。
ゴールドウインは、配当金だけを受け取る会社ではありません。
好きなブランドを育てる企業のオーナーになり、配当と優待を受け取りながら、世界展開を長期で見守る。
そんな投資との相性が良い銘柄です。
恒例の結びとして、私が心に刻んでいる投資格言を添えます。
株式市場は、短期的には「人気投票の場」に過ぎないが、長期的に見れば「価値の計測器」として機能する
ベンジャミン・グレアム
今日も最後までありがとうございました。
〖おすすめ書籍〗
ジェレミー・シーゲル先生の書籍は古典ではありますが、何度も読み返す価値がある名著です。基本的に人間の悩みや行動は昔から変わらないものですから、古典を読むことは非常に意義があります。

〖関連記事〗
DOEを導入し、年間100円への大幅増配を打ち出した長谷川香料を徹底分析した記事です。
〖高配当株〗長谷川香料(4958)の配当改革|DOE導入で100円へ増配の真実|ベトナム買収から見える将来性
27期連続増配を計画する三菱HCキャピタルの配当力とリスクを分析した記事です。
〖8593〗三菱HCキャピタル 27連続増配|日本3位の配当貴族|大手リースを徹底分析〖2026年版〗
2026年4月末時点での高配当株ポートフォリオと投資状況を振り返る記事です。
